
Répartir les frais de transport d’une commande 1688 mixte
Répartissez le transport selon des critères explicites, isolez les frais directs et rapprochez les coûts par référence sans présenter des estimations comme des coûts rendus définitifs.
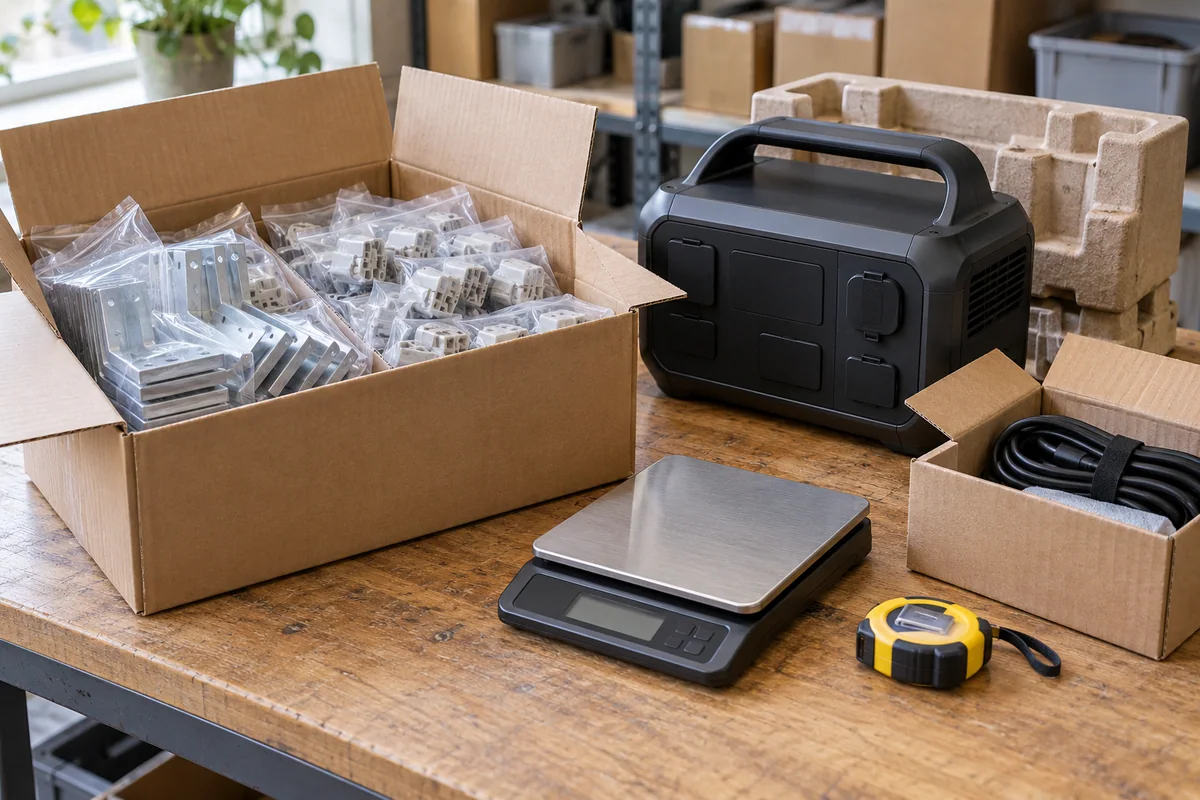
Une commande 1688 mixte peut réunir des rangements volumineux bon marché, des pièces métalliques compactes et des accessoires de grande valeur dans une même expédition. Répartir tous les frais de transport selon la valeur d’achat fait supporter l’essentiel du fret aux accessoires coûteux. Les répartir selon le nombre d’unités peut attribuer à un minuscule composant le même montant qu’à un grand carton. Aucun de ces résultats n’explique nécessairement l’origine de la facture.
Pour décider d’un achat, affectez d’abord directement les frais identifiables. Répartissez ensuite chaque coût réellement commun selon un critère adapté. Conservez la méthode, les mesures et les hypothèses avec le résultat. Vous obtenez ainsi une estimation utile à la gestion, sans présenter une formule comme une règle universelle de comptabilité ou de douane.
Partir de la facture avant de choisir une formule par référence
Établissez un registre des frais avant toute répartition. Pour chaque ligne, indiquez la devise, le fournisseur ou transporteur, l’étape du transport, le montant, son caractère estimatif ou définitif et les marchandises concernées. Distinguez la collecte intérieure, la manutention de groupage, le transport international, l’assurance, la manutention à destination, la livraison et tout autre service chiffré.
Une caisse spéciale achetée pour un seul produit fragile doit lui être affectée. La collecte chez un fournisseur doit être imputée à ses marchandises avant une éventuelle répartition entre ses références. Des frais de contrôle de chaque ligne commandée peuvent raisonnablement suivre le nombre de lignes inspectées si cela correspond au service convenu. Ne noyez pas ces coûts directs dans un ensemble de frais de transport communs simplement parce qu’ils figurent sur la même facture.
Un montant non chiffré est inconnu, et non nul. Identifiez aussi les exclusions. Une répartition du transport n’inclut pas en elle-même les droits, taxes, frais d’achat, défauts ou écarts de change. Si un calcul du coût rendu les inclut, donnez-leur des lignes distinctes et un traitement propre. Consultez votre comptable ou conseiller en douane pour la valeur réglementaire plutôt que de réutiliser automatiquement une répartition de gestion.
Relier chaque ensemble de frais communs à son facteur de coût
Pour des frais liés au poids, considérez la part de chaque référence dans le poids emballé pertinent. Pour des frais liés à l’espace, considérez le volume emballé. Si le transport est vendu au poids taxable, utilisez la base évaluée par le transitaire lorsqu’elle est disponible. UPS explique que le poids volumétrique reflète l’espace occupé et peut modifier les frais des colis relativement volumineux ; son calcul publié est propre à son système tarifaire. N’appliquez pas le diviseur d’un service colis à un devis de fret sans rapport. Conseils UPS sur le poids volumétrique
Une répartition selon la valeur peut convenir à des frais réellement proportionnels à celle-ci. Elle peut également constituer une politique de gestion délibérée lorsque les mesures manquent. Indiquez clairement ce choix : la valeur d’un produit ne prouve pas qu’il a consommé une certaine capacité de transport.
Une répartition égale se défend surtout lorsque le service sous-jacent est identique par unité, commande ou expédition pertinente. Définissez le dénominateur. Un partage égal par fournisseur diffère d’un partage égal par carton ; ce dernier devient trompeur lorsque les cartons ont des tailles très différentes.
Lorsque des produits partagent un carton, obtenez le détail du conditionnement. Le poids ou le volume total du carton ne peut pas être attribué intégralement à chacune des références qu’il contient. Si vous estimez la répartition à partir des dimensions des articles, signalez l’estimation et préservez le total du carton. Incluez l’emballage dans la base de mesure plutôt que d’assimiler discrètement les dimensions du produit seul à celles du colis prêt à expédier.
Comparer deux méthodes sur la même commande fictive
Les montants et mesures ci-dessous sont inventés pour illustrer le calcul. Ils ne représentent ni des prix actuels ni une promesse d’économie. Tous les montants sont supposés en USD, les coûts directs sont complets pour cet exemple et le transport commun totalise 120.
| Produit | Quantité | Total des coûts directs | Poids brut emballé | Volume emballé attribué |
|---|---|---|---|---|
| A petits accessoires métalliques | 100 | 200 | 12 kg | 0.02 m³ |
| B boîtes de rangement vides | 20 | 100 | 8 kg | 0.08 m³ |
| Total | 120 | 300 | 20 kg | 0.10 m³ |
Le volume attribué est une donnée hypothétique de répartition, et non le résultat de la mesure de deux cartons après groupage. Pour une commande réelle, documentez la répartition du vide commun et de l’emballage extérieur afin que les données soient compréhensibles.
Selon le poids brut, A reçoit 12 / 20 × 120 = 72 de transport, et B reçoit 8 / 20 × 120 = 48. Le coût prévisionnel unitaire devient (200 + 72) / 100 = 2.72 pour A et (100 + 48) / 20 = 7.40 pour B.
Selon le volume emballé attribué, A reçoit 0.02 / 0.10 × 120 = 24 et B reçoit 0.08 / 0.10 × 120 = 96. Les coûts prévisionnels unitaires deviennent 2.24 pour A et 9.80 pour B. Les deux méthodes aboutissent au même total de 420. La différence porte sur l’affectation du coût, pas sur le montant payé.
Un contrôle de sensibilité utile consiste à modifier une hypothèse de conditionnement en maintenant la facture commune constante. Si le volume attribué à B passe de 0.08 à 0.10 mètre cube et celui de A reste à 0.02, B reçoit 0.10 / 0.12 × USD 120 = USD 100 au lieu de USD 96. C’est un changement de répartition. Pour savoir si le total du transporteur augmente aussi, il faut sa structure tarifaire réelle ; un minimum ou un forfait par conteneur peut se comporter différemment.
Distinguer la répartition du coût d’un produit supplémentaire
Un coût réparti répond à la question : « Quelle part de cette expédition cette référence doit-elle supporter ? » Il ne répond pas à : « Quelle dépense disparaîtrait si je retirais cette référence ? » Un produit peut recevoir une part de frais fixes même si son retrait ne réduit pas la facture du transporteur.
Pour un réapprovisionnement, demandez un devis avec et sans le produit, ou modélisez la structure tarifaire confirmée. Comparez la variation de dépense au coût réparti. Une répartition stable peut servir à fixer les prix et suivre les marges. Pour ajouter un carton dans une capacité inutilisée, le coût supplémentaire peut être plus pertinent. Conservez les deux approches plutôt que d’imposer un même chiffre à des questions incompatibles.
Clôturer l’estimation après expédition
Figez l’estimation préalable, puis créez une version finale avec les mesures réelles du conditionnement et les frais facturés. Expliquez les écarts par leur cause : quantité, emballage, correction de mesure, modification du service ou manutention supplémentaire. N’écrasez pas l’estimation au risque de perdre l’explication.
Avant de valider le tableau, vérifiez les points suivants :
- Chaque ligne de facture apparaît une seule fois, sans doublon caché
- Chaque ensemble de frais communs a un dénominateur et des unités explicites
- Les montants répartis correspondent au total facturé après arrondi
- Les coûts directs restent rattachables aux produits concernés
- Les résultats unitaires précisent si le dénominateur est le nombre d’unités commandées, reçues ou vendables
- Les données estimées restent clairement signalées jusqu’à vérification
Pour une demande d’approvisionnement, fournissez la liste des références, leur regroupement par fournisseur, le détail des cartons et le devis de transport ventilé. Demandez les mesures et définitions de frais manquantes avant de demander un coût de transport unitaire précis.
Questions fréquentes
Faut-il répartir tout le transport selon la valeur des produits ?
Uniquement si c’est une politique délibérée adaptée à votre objectif. Pour les décisions de gestion, isolez les frais directs et envisagez le poids ou le volume emballé lorsque ces facteurs déterminent le transport.
Que faire si le fournisseur ne peut pas donner les dimensions emballées par référence ?
Utilisez l’estimation la mieux documentée, préservez les totaux des cartons et signalez l’incertitude. Ne présentez pas une estimation comme une marge définitive ; demandez le détail du conditionnement avant la prochaine commande.
Les unités manquantes doivent-elles augmenter le transport par unité reçue ?
Présentez les deux approches si utile. Le transport par unité commandée permet de comparer avec le plan d’achat ; par unité reçue ou vendable, il montre la charge pesant sur le stock utilisable. Précisez le dénominateur.
Cette répartition détermine-t-elle la valeur en douane ?
Non. Il s’agit d’une analyse d’achat. La valeur en douane et la comptabilité réglementaire exigent les règles applicables et un conseil qualifié.
Sources
Discutez d’une demande d’achat liée à cet article.Répartir les frais de transport d’une commande 1688 mixte